Как рассчитать бюджет и риски аренды нежилого помещения бизнесу
Запуск бизнеса часто начинается с аренды помещения, и здесь главное — не допустить кассового разрыва на старте. Посчитайте все расходы (аренда + депозит + коммуналка + мелкий ремонт), сравните 3–5 вариантов, поторгуйтесь за каникулы или скидку на первые месяцы — и рентабельность выйдет быстрее. А когда финансы на пределе, аренда нежилого помещения обычно идёт в связке с кредитными инструментами: овердрафт покрывает депозит, оборотка помогает с ремонтом, а коммерческая ипотека позволяет со временем выкупить объект вместо вечной аренды. В блоге мы разбираем, как правильно рассчитать долговую нагрузку, чтобы платежи по аренде и кредиту не съедали больше 35% выручки, — и бизнес стартует стабильно, без лишних рисков.
Что входит в бюджет аренды: полный перечень фиксированных и скрытых затрат
В бюджет аренды входят: ставка за м², коммунальные платежи, эксплуатация, обеспечительный платёж/депозит, страхование, ремонт и запуск, связь/интернет, вывеска, а также налоги и услуги посредников. Сложите разовые и ежемесячные расходы и добавьте подушку 15–25 процентов.
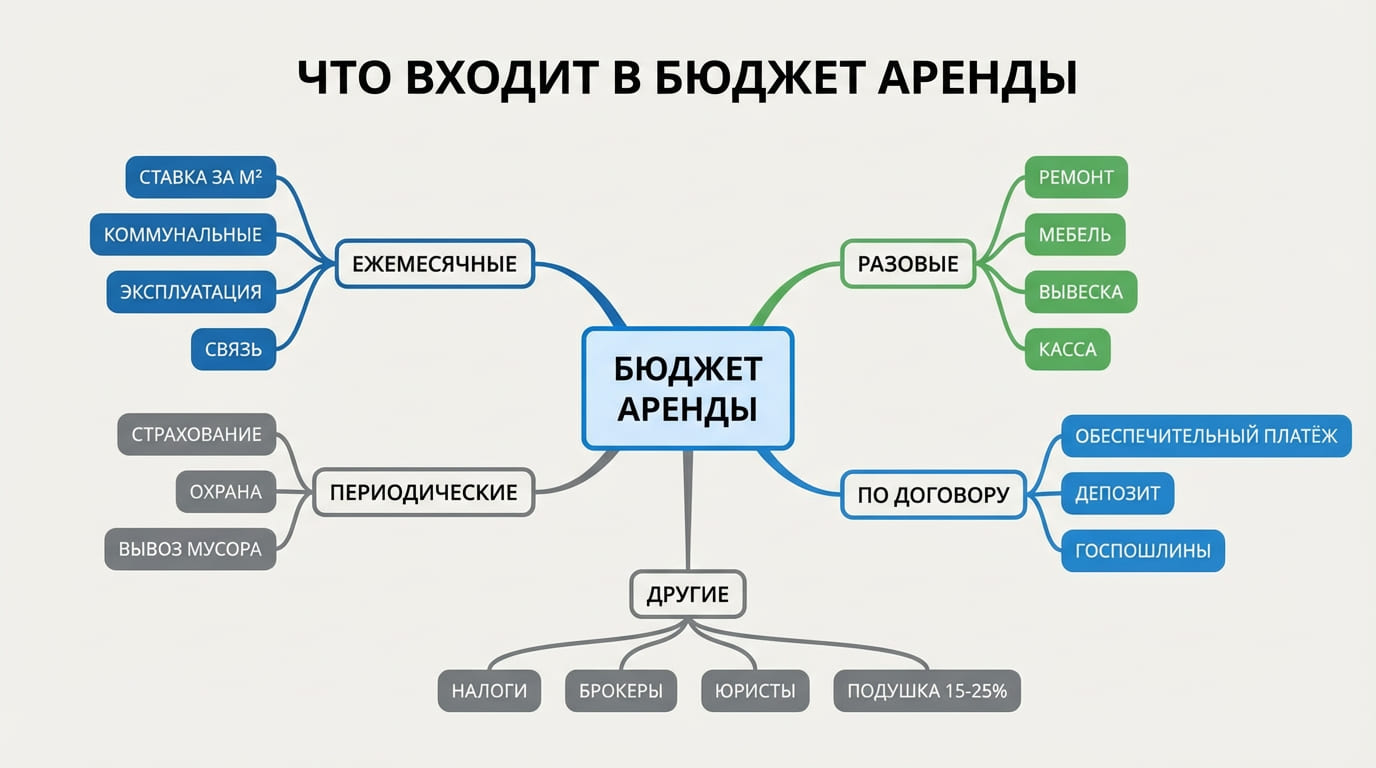
Самая частая ошибка — считать только «ставку за м²». В реальности чек складывается из нескольких корзин: ежемесячные платежи (аренда, эксплуатация, коммунальные, связь), периодические затраты (страхование, охрана, вывоз мусора), разовые вложения (ремонт, мебель, вывеска, кассовая техника), платежи по договору (обеспечительный платёж, депозит, госпошлины при регистрации долгосрочной аренды), а ещё комиссии брокеров и юристов. Налоги тоже влияют: при общей системе НДС по аренде можно принимать к вычету, при упрощённой системе единый налог уменьшает чистую маржу, придётся аккуратно планировать. Полезно сформировать бюджет запуска минимум на 3–6 месяцев жизни точки, чтобы не влететь в кассовый разрыв. Такой подход знаком каждому, кто сравнивал ипотеку и аннуитетные платежи: лучше заранее испытать цифры на прочность, чем потом латать дыру овердрафтом.
| Статья | Тип расхода | Ориентиры по суммам | Комментарии |
| Арендная ставка | ежемесячный | 1 200–4 500 руб/м²/мес | зависит от класса объекта и локации города |
| Эксплуатация | ежемесячный | 100–350 руб/м²/мес | охранa, клининг, содержание общих зон |
| Коммунальные | ежемесячный | по счётчикам или 100–250 руб/м²/мес | электроэнергия, вода, отопление |
| Обеспечительный платёж/депозит | разовый | 1–3 месячных платежа | часто возвращаемый при выезде, иногда неиндексируется |
| Страхование ответственности | годовой | 0,1–0,4% от лимита | часто требуется арендодателем |
| Ремонт и запуск | разовый | 10 000–25 000 руб/м²; фуд-форматы 30 000–80 000 руб/м² | включая вентиляцию, электромощность, брендирование |
| Вывеска и согласования | разовый | 60 000–300 000 руб | зависит от города и формата вывески |
| Связь, интернет | ежемесячный | 800–3 000 руб/мес | включая резервный канал при необходимости |
| Юрист/брокер | разовый | 0–100% месячной ставки | бывает платит арендатор, бывает арендодатель |
Ориентиры по ставкам взяты из публичных оферт и обзоров рынка крупных регионов, которые можно регулярно проверять через сайт cian.ru, сайт avito.ru и открытые презентации управляющих компаний ТЦ. Для верификации динамики цен и ставок финансирования полезны федеральные источники статистики и регулирования: оперативные показатели доступны на сайт rosstat.gov.ru и сайт cbr.ru.
Как оценить доступный бюджет бизнеса: формула, коэффициенты и пример
Безопасный ежемесячный платёж по аренде обычно не превышает 8–12 процентов от плановой выручки точки или 20–30 процентов валовой маржи. Для сервисов и фуд-форматов пороги ниже, для высокомаржинальной розницы — выше.
Простой тест пригодности локации выглядит так: оценить выручку по трафику, среднему чеку и конверсии; посчитать валовую маржу; заложить фонд оплаты труда, налоги и прочие расходы; проверить, какой платёж по аренде «переварит» экономика. Формула на бумажке: допустимая аренда = валовая маржа − фонд оплаты труда − прочие постоянные расходы − резерв 10–15 процентов. Если число отрицательное — локация не подходит или ставка завышена. Для проверки устойчивости моделируют три сценария: базовый, пессимистичный минус 20 процентов выручки и стрессовый минус 35 процентов. В кредитной логике это близко к оценке долговой нагрузки: соотношение обслуживаемых платежей к денежному потоку должно оставаться комфортным даже в просадке. Для малого бизнеса допустимая доля аренды в обороте реальна, только если есть сезонный запас и быстрый доступ к дешёвому короткому финансированию.
Банковские инструменты под аренду и запуск: овердрафт, оборотный кредит, кредитная линия
Для покрытия пиковых расходов по аренде и запуску чаще используют овердрафт, оборотный кредит или возобновляемую кредитную линию. Продукт выбирают по сроку, лимиту, ставке и гибкости погашения.
Логика простая: разовые пиковые затраты — ремонт, депозит, вывеска — лучше закрывать среднесрочным кредитом на 12–36 месяцев, чтобы не душить оборотку; колебания кассового потока и задержки оплат — удобно сглаживать овердрафтом до 30 дней; если нужен повторяемый ресурс под закупки и сезон, удобна возобновляемая линия. Ставки и доступность зависят от выручки по расчётному счёту и кредитной истории компании и бенефициара. В спорных случаях помогает банковская гарантия арендатора: она заменяет крупный депозит, но стоит комиссию. Ставки и параметры лучше мониторить на сайт cbr.ru и публичных витринах банков, а также в агрегаторах предложений МСП. Для чистоты расчётов закладывают полную стоимость кредита: процент, комиссии за выдачу/ведение и страховку, если она привязана к ставке.
| Инструмент | Срок и лимит | Ориентир по ставке | Когда использовать | Плюсы/риски |
| Овердрафт | до 30 дней; лимит 10–40% оборота | ключевая ставка + 5–12 п.п. | закрыть кассовый разрыв, оплатить аренду в пике | быстрый доступ; риск затяжного минуса и переплаты |
| Оборотный кредит | 6–36 мес; лимит до 3–6 месячных выручек | ключевая ставка + 3–10 п.п. | ремонт, депозит, вывеска, оборудование | ниже ставка, предсказуемый платёж; медленнее выдача |
| Возобновляемая линия | 12–36 мес; лимит как у оборотного кредита | среднее между овердрафтом и кредитом | повторяющиеся пики и сезон | гибкость; комиссии за невыборку возможны |
| Банковская гарантия | на срок договора аренды | 0,8–3% от суммы в год | заменить обеспечительный платёж | меньше замороженных денег; нужна одобряемость |
Диапазоны ставок и лимитов отражают типичные условия банков для малого и среднего бизнеса и зависят от ключевой ставки Банка России, которую оперативно публикует сайт cbr.ru. Для прогноза платёжей уместно рассчитать аннуитет по наихудшему сценарию ставки, а затем спрогнозировать точку безубыточности с учётом фактической маржи формата.
Депозит, обеспечительный платёж и гарантия: что выгоднее для арендатора
Депозит и обеспечительный платёж замораживают 1–3 месячных арендных платежа, тогда как банковская гарантия экономит оборотные средства, но стоит ежегодную комиссию. Выбор зависит от цены денег у бизнеса и готовности банка выдать гарантию.
Если у компании высокий оборот и ресурсы дороже, чем комиссия за гарантию, чаще выгоднее гарантия: деньги остаются в обороте, легче масштабироваться. Если банк не готов выдавать гарантию быстро или комиссия неоправданна, торгуются за пониженный депозит: например, один месяц при условии стабильных платежей первые полгода. Важно прописать в договоре условия возврата депозита, случаи зачёта и индексации. Иногда арендодатели соглашаются на поэтапный депозит: половина при въезде, половина через три месяца без просрочек. Такой приём снижает стартовую нагрузку и ближе к логике кредитных каникул, знакомой всем, кто когда-либо сравнивал графики выплат по ипотеке: сначала легче, потом стабильно.
Как сравнить варианты помещений: цена за метр против трафика, конверсии и выручки
Сравнивать помещения нужно по итоговой прогнозной рентабельности точки: ставка за метр важна, но решают трафик, видимость, конкуренты, ограничительные режимы и стоимость запуска. Полезно считать 3 сценария и сравнивать мировую цену ошибки.
Иногда дешёвая ставка означает высокий чек по ремонту, слабый трафик или сложные ограничения по режимам работы. А иногда дорогая первая линия окупается мгновенно за счёт потока. Помогает «сетка факторов»: пешеходный и автомобильный трафик, профиль аудитории, наличие якорных арендаторов поблизости, ограничения по вывеске, парковка, электрическая мощность, высота потолков, возможность мокрых точек, длина витрин, видимость поворота. Все эти параметры оцениваются вместе с цифрами аренды и эксплуатации. Для проверки реальных ставок и предложения удобно использовать сайт cian.ru: фильтры по метражу, типу помещения, этажу и входной группе экономят часы. Но финальный выбор стоит делать только после «двух визитов»: днём и вечером в будни и выходные, чтобы увидеть реальный трафик.
| Формат | Ставка, руб/м²/мес | Трафик/видимость | Запуск, руб/м² | Комментарий |
| Первая линия улицы | 2 500–4 500 | высокие | 15 000–30 000 | дороже аренда, но быстрый разгон выручки |
| ТЦ, галерея | 2 000–3 500 | средние/высокие | 12 000–25 000 | влияет размещение и трафик якорей |
| БЦ, 2 этаж | 1 200–2 200 | средние/низкие | 8 000–18 000 | подходит под офис/услуги без витрины |
Цифры иллюстративны и должны уточняться по конкретному городу и сегменту через агрегаторы и управляющих. Сопоставлять объекты корректно только с учётом финальной выручки, иначе стреляет в ногу привычка «брать дешевле». Здесь опыт работы с кредитами подсказывает: стоимость денег и скорость оборота важнее цены актива сами по себе.
Налоги и бухгалтерия аренды: НДС, учёт расходов и договорные тонкости
При общей системе аренда с НДС позволяет принять налог к вычету, при упрощённой системе арендная плата уменьшает налоговую базу как расход. Договор и счета должны соответствовать учётной политике и реальному использованию.
Если арендодатель платит НДС, арендатор на общей системе выгодно принимает вычет, что снижает фактическую ставку. При упрощённой системе важна корректность первичных документов, акты оказанных услуг и назначение платежа. Для долгосрочных договоров свыше года возможна регистрация в Росреестре, сроки и госпошлины уточняются по регламенту на сайт rosreestr.gov.ru. При субаренде внимательно проверяют права арендодателя передавать помещение и согласия собственника. Если в договоре появились штрафы за просрочку «в твёрдой сумме», согласуют верхний предел, иначе это превращается в кабальную неустойку. Плюс всегда смотрят индексацию: по индексу потребительских цен, фиксированный процент, либо гибрид с потолком.
Договор аренды и ключевые риски: на что смотреть до подписи
Риски по аренде делятся на юридические, технические и финансовые: проверяют собственника, права, обременения, мощность и коммуникации, реальную ставку с индексами и штрафами. Всё, что влияет на деньги, фиксируют в приложениях и графиках.
Юридический блок: право собственности, отсутствие запретов и залогов, согласия на субаренду, корректный предмет договора с поэтажным планом и техническим паспортом. Технический блок: электрическая мощность и способы увеличения, состояние вентиляции, наличие мокрых точек, пожарная сигнализация, пути эвакуации. Финансовый блок: формулы индексации, сроки оплаты, каникулы, депозит/гарантия, порядок компенсации ремонтных улучшений и условия досрочного расторжения. Полезно запросить выписку из ЕГРН через сайт rosreestr.gov.ru, проверить налоговые риски контрагента на сайт nalog.gov.ru и сопоставить плановую нагрузку с денежным потоком компании. Всё это — из той же оперы, что и проверка кредитных договоров: мелкий шрифт меняет экономику.
- попросить раскрыть коммунальные счета и акты за прошлый сезон;
- зафиксировать базовую ставку и индексацию отдельным приложением;
- проверить, кто платит за аварии и внеплановый ремонт общих зон;
- включить в договор схему заливки и размещения вывески;
- прописать, кому остаются улучшения при выезде и на каких условиях.
Переговоры с арендодателем: как снизить ставку и получить каникулы
Снижают ставку и стартовую нагрузку через аргументы по трафику, инвестициям в улучшения, длине договора и репутации арендатора. Часто дают 1–3 месяца каникул на ремонт и поэтапный депозит.
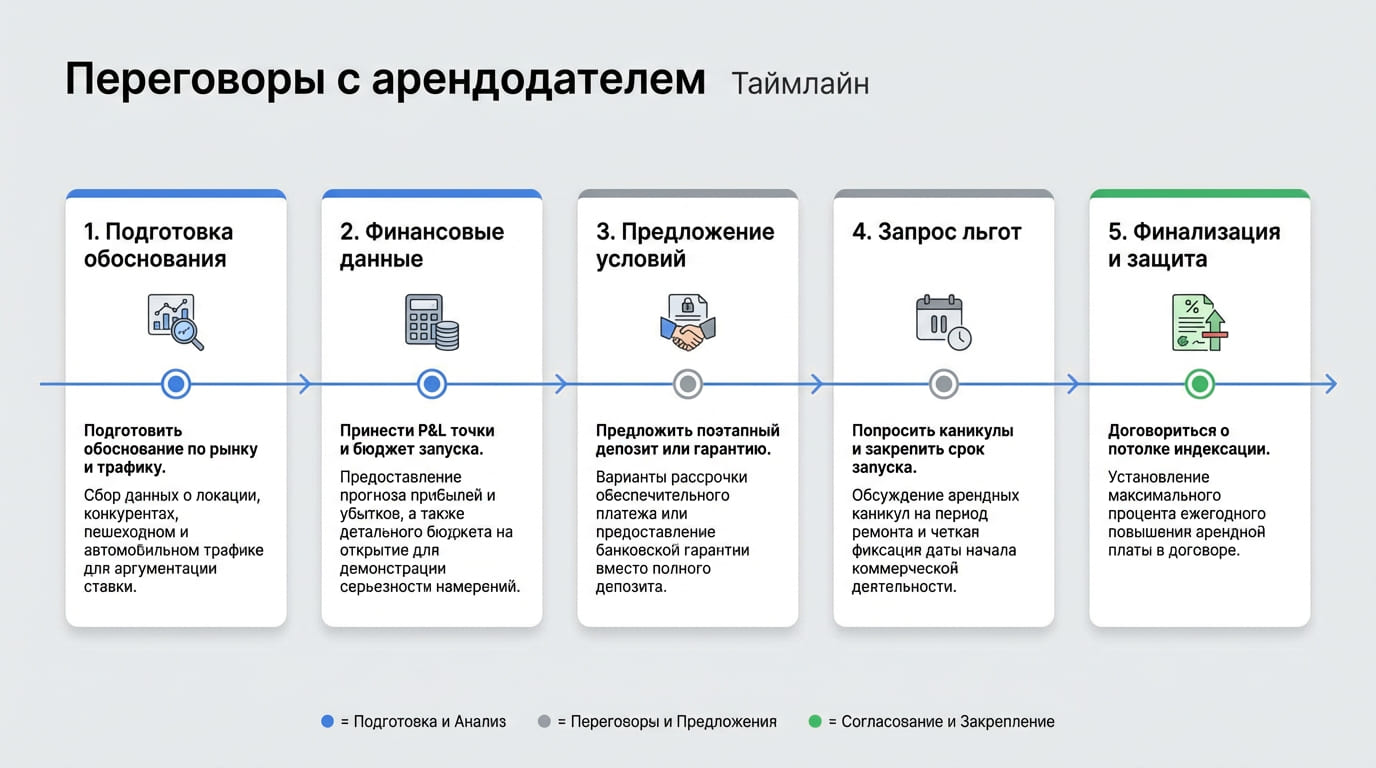
Последовательность простая. Сначала собирают аналитику: ставки у конкурентов поблизости, фактический трафик, стоимость запуска, планируемые инвестиции в помещение. Затем формируют «коробку ценности»: какой поток клиентов и имидж принесёт формат локации, какие улучшения останутся арендодателю. Далее предлагают структуру: каникулы на ремонт, снижение ставки первые 6 месяцев, поэтапный депозит, фиксированная индексация. На финише закрепляют договорённости в приложениях и графике платежей. Сильный аргумент — банковская гарантия вместо депозита: арендодатель получает защиту, арендатор сохраняет оборотку. Всплывает и кредитный бэкграунд: если расчётный счёт «живой», обороты чистые, кредитная история ровная, условия обычно мягче.
- подготовить обоснование по рынку и трафику;
- принести понятный P&L точки и бюджет запуска;
- предложить поэтапный депозит или гарантию;
- попросить каникулы и закрепить срок запуска;
- договориться о потолке индексации.
Лайфхаки для успеха: идти на встречу с уже согласованным техзаданием по ремонту, чтобы арендодатель видел серьёзность; сразу приложить одобрение по гарантии или кредитной линии; попросить «тест на выручку» — право расторжения без штрафа в течение 60 дней, если выручка объективно ниже порога.
Примеры расчётов: розница, услуги и офис
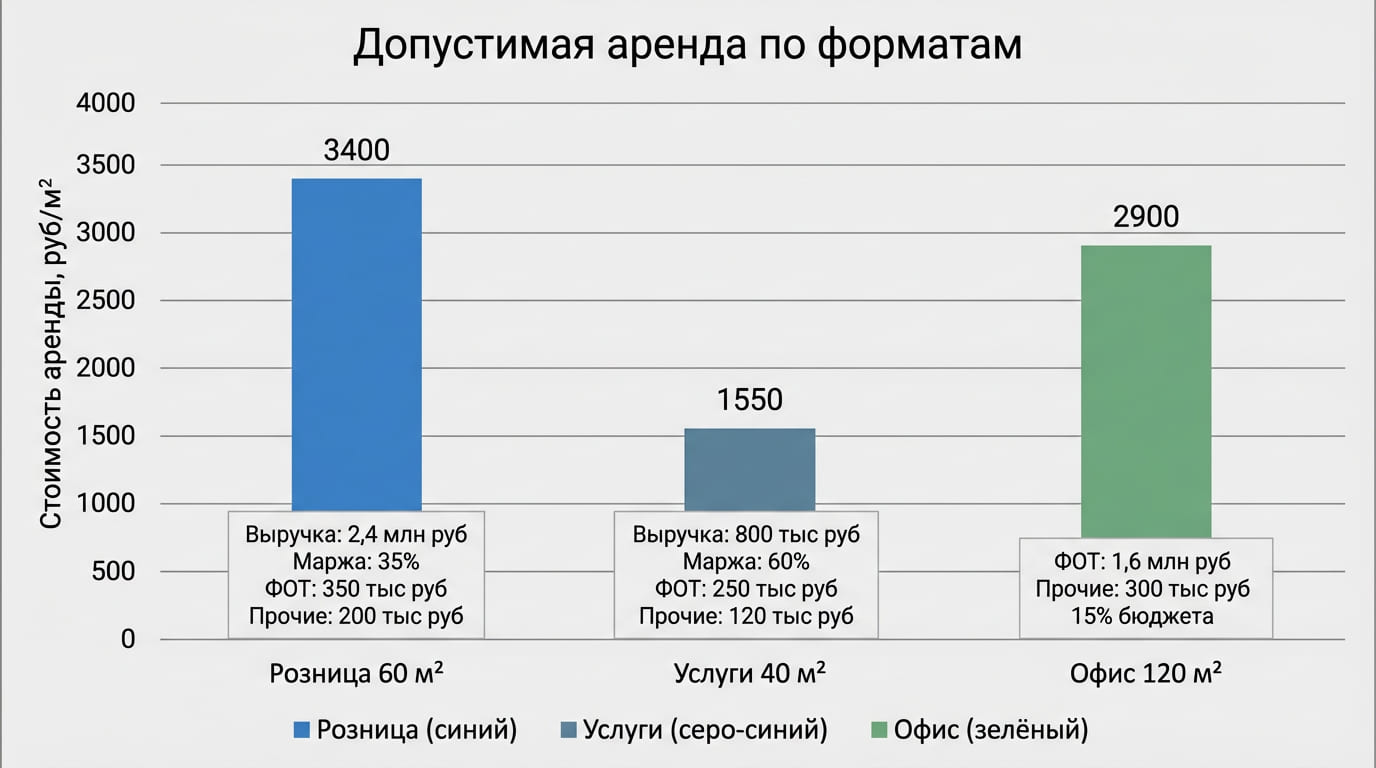
Иллюстративные примеры показывают, как меняется допустимая ставка, когда учитывают маржу и фонд оплаты труда. Каждый формат имеет «свою математику» и порог допустимой аренды.
Розница, 60 м², первая линия. Плановая выручка 2,4 млн руб/мес, маржа 35 процентов, фонд оплаты труда 350 тыс, прочие постоянные 200 тыс. Допустимая аренда: 2,4 млн × 0,35 − 0,35 − 0,2 − резерв 10 процентов = 840 тыс − 350 − 200 − 84 = 206 тыс руб/мес, то есть около 3 400 руб/м²/мес. Всё, что выше — риск. Услуги, 40 м², БЦ класс В. Выручка 800 тыс, маржа 60 процентов, фонд оплаты труда 250 тыс, прочие 120 тыс. Допустимая аренда: 480 − 250 − 120 − 48 = 62 тыс руб/мес, то есть 1 550 руб/м²/мес, иначе прибыль «тает». Офис, 120 м². Выручка не показатель, считают по бюджету подразделения: фонд оплаты труда 1,6 млн, прочие 300 тыс, резерв 10 процентов. Аренда в структуре 15 процентов допустима: около 350 тыс руб/мес, то есть 2 900 руб/м²/мес. Эти цифры — не истина в последней инстанции, зато показывают границы. А ещё напоминают логику долговой нагрузки по кредитам: платежи должны уверенно помещаться в чистый денежный поток.
Как опыт кредитов и ипотеки помогает планировать аренду
Опыт работы с ипотекой и кредитами учит дисциплине платёжного календаря, стресс‑тестам и работе с банками, а значит помогает и в аренде: правильно выбирать лимит, срок и подушку, чтобы бизнес не споткнулся в первый квартал.
Первое — стресс‑тестирование. Как банки проверяют платёжеспособность по кредитам, так и бизнесу полезно считать базовый и пессимистичный сценарии аренды. Второе — календарь платежей. Привычка вести график и держать на счету недельный запас под аренду и коммунальные спасает от пеней. Третье — стоимость денег. В кредитах хорошо видно, как переплата «съедает» маржу; то же и с депозитом: если оборотка крутится быстро, депозит лучше заменить гарантией. Четвёртое — документы. Тяга проверять мелкий шрифт в кредитном договоре помогает увидеть скрытую индексацию и неустойки в аренде. Пятое — переговоры. Как заемщик приносит банку финансовую модель, так и арендодателю стоит показать P&L точки: с прозрачными цифрами легче торговаться за каникулы и индекс.
Чек‑лист перед подписанием: документы, проверки, график платежей
Перед подписью собирают пакет документов, делают юридическую и техническую проверку, согласуют график платежей и индексацию, фиксируют каникулы и депозиты в приложениях. Без этого цена аренды обычно оказывается выше договорённой.
- выписка из ЕГРН по помещению и собственнику: заказ через сайт rosreestr.gov.ru;
- учредительные документы контрагента и сверка реквизитов: проверка на сайт nalog.gov.ru;
- технические условия: мощность, водоотведение, вентиляция, пожарная сигнализация;
- поэтажный план и экспликация, акт осмотра состояния до ремонта;
- приложение с графиком платежей, индексом, каникулами и депозитом;
- условия досрочного расторжения и порядок возврата депозита;
- приложение с требованиями к вывеске и согласованиям;
- при долгосрочной аренде — порядок регистрации договора и сроки.
Лайфхаки для спокойствия: сфотографировать счётчики и состояние помещения в день передачи; прописать предел простоев инженерии, после которого арендная плата снижается; договориться о «тихом часе» ремонта, если запуск идёт на работающем объекте.
Где искать предложения и как фильтровать предложения рынка
Искать помещения удобно через агрегаторы и прямых управляющих: фильтруйте по типу входа, этажу, мощности и готовности, сохраняйте подборки и сравнивайте по структуре платежа, а не по ставке за метр. Сверяйте юридические сведения по публичным реестрам.
Цифровые площадки дают широту, но важно фильтровать детали: первая линия, отдельный вход, мощность, мокрые точки, видимость, трафик якорей, часы работы. Для прозрачности ставок и истории цен подходят агрегаторы вроде сайт cian.ru. Юридические сведения подтверждают через сайт rosreestr.gov.ru, статус компании — на сайт nalog.gov.ru. Если объект в торговом центре, полезно запросить паспорт ТЦ и схему трафика у управляющей компании. Проверка финансовых условий подкрепляется источниками о ставках и программах для МСП: базовая информация доступна на сайт cbr.ru и сайт domrf.ru, где публикуют параметры рыночных и льготных продуктов. Отдельно помогает «выездная разведка»: стоять у входа в часы пик, считать поток, смотреть конкурентную витрину.
Сроки и стоимость оформления: регистрация, госпошлины, подключения
Договоры аренды на срок свыше года подлежат госрегистрации, сроки и пошлины зависят от формата подачи. Подключения и согласования занимают от 2 до 10 недель, если нет сложных перепланировок.
При электронной подаче документов регистрация права может занимать около недели рабочих дней, при бумажной — дольше; актуальные сроки и пошлины публикует сайт rosreestr.gov.ru. Согласования вывески и регистрации рекламной конструкции зависят от местных регламентов: ориентир 2–6 недель. Подключения связи — 3–10 дней, увеличение мощности электроэнергии — от месяца и более в зависимости от сетевой компании. Эти сроки нужно закладывать в каникулах и графике платежей, иначе аренда «капает», пока точка не продаёт. Это тот случай, когда привычка из кредитной сферы — строить дорожную карту и подписывать контрольные даты — экономит очень реальные деньги.
Финансовая подушка и контроль кассовых разрывов: практическая дисциплина
Рекомендуется держать подушку на аренду и эксплуатацию минимум на 2–3 месяца и вести недельный платёжный календарь. Разрывы закрывают заранее согласованной линией, а не «сигнальными» займами с высокой ставкой.
Дисциплина простая. Еженедельно обновлять кассовый план, отслеживать дебиторку и срок годности запасов, привязывать крупные закупки к датам выручки. Не раздувать депозит, если есть альтернатива гарантии по вменяемой комиссии. Витать в облаках с «авось вырастет» опасно: здравый пессимизм в расчётах спасает проект. По‑честному делят личные и бизнес‑деньги, чтобы не затыкать арендные платежи авралами в личных финансах. И да, запрос одобрения овердрафта или линии ещё до подписания аренды — верный ход, который знаком каждому, кто хоть раз сравнивал условия кредитов и собирал пакет документов заранее.
Инструменты контроля: метрики, которые показывают «нездоровье» точки
Четыре индикатора подсказывают, что аренда тяжела: доля аренды в выручке растёт, маржа сжимается, кассовые разрывы участились, просрочка перед арендодателем повторяется. Реагируют пересмотром формата, графика или релокацией.
Доля аренды в выручке выше 12–15 процентов в массе форматов — тревожный сигнал. Маржа ниже плана более двух месяцев — тоже. Кассовые разрывы закрываются овердрафтом всё чаще — значит, оборотка не справляется. Просрочки по аренде даже на неделю, если это стало нормой, — разговор с арендодателем и банком неизбежен. Набор инструментов предсказуем: менять режим работы, усиливать витрину и перетаскивать трафик маркетингом, договариваться о временной скидке по ставке в обмен на оборот, искать релокацию в пределах квартала. Это неприятные решения, но они лучше, чем медленное выгорание. Опыт кредитной гигиены — фиксировать триггеры и заранее обсуждать реструктуризацию — здесь особенно ценен.
Итоговые рекомендации по выбору и финансированию аренды
Выбор помещения — это не «ставка за метр», а совместная история трафика, маржи и стоимости денег. Считать нужно целиком: ежемесячные и разовые затраты, сценарии выручки, банковские комиссии и налоги. Подписывать — только то, что отражено в приложениях и графиках, без «устных обещаний».
Практически это выглядит так: собрать три сопоставимых варианта, обсчитать бюджет на 6 месяцев, получить одобрение по линии или гарантии, договориться о каникулах и поэтапном депозите, зафиксировать индексацию, провести юридическую и техническую проверку, подписать с приложениями, пройтись по чек‑листу, а затем еженедельно смотреть на живые метрики точки и обновлять платёжный календарь. На поиске и сравнении помогают крупные агрегаторы с гибкими фильтрами и аналитикой — например, подборка по аренда нежилого помещения в вашем городе удобна и быстра, а детализация фильтров экономит недели.
Заключение: цифры решают, дисциплина удерживает, переговоры ускоряют
Собрать экономику — реально. Когда расходы видны целиком, ставка становится лишь одной из переменных, а решение — спокойным и точным. Финансовая подушка на 2–3 месяца, заранее одобренная линия и внятный график платежей делают аренду предсказуемой. Юридическая и техническая проверка экономят больше, чем стоят, и это не красивая фраза, а сухой опыт проектов.
Двигаться стоит по шагам. Сравнивать 3–5 локаций, считать три сценария, торговаться за каникулы и депозит, фиксировать индексацию, подключать гарантию вместо заморозки денег, обновлять кассовый план еженедельно. Эти шаги кажутся скучными, зато именно они позволяют запускать точки без дорогих ошибок.
Финальный импульс. Практики из мира кредитов и ипотек — стресс‑тесты, графики, расчёт стоимости денег — отлично ложатся на аренду коммерческих метров. Использовать их — значит ускорить запуск и удержать маржу. Выбрать вариант, где экономика дышит, можно уже сегодня: собрать цифры, открыть фильтры, пройтись по чек‑листу и сделать первый звонок. Рынок любит тех, кто готов и считает вперёд.